Popüler Etiketler
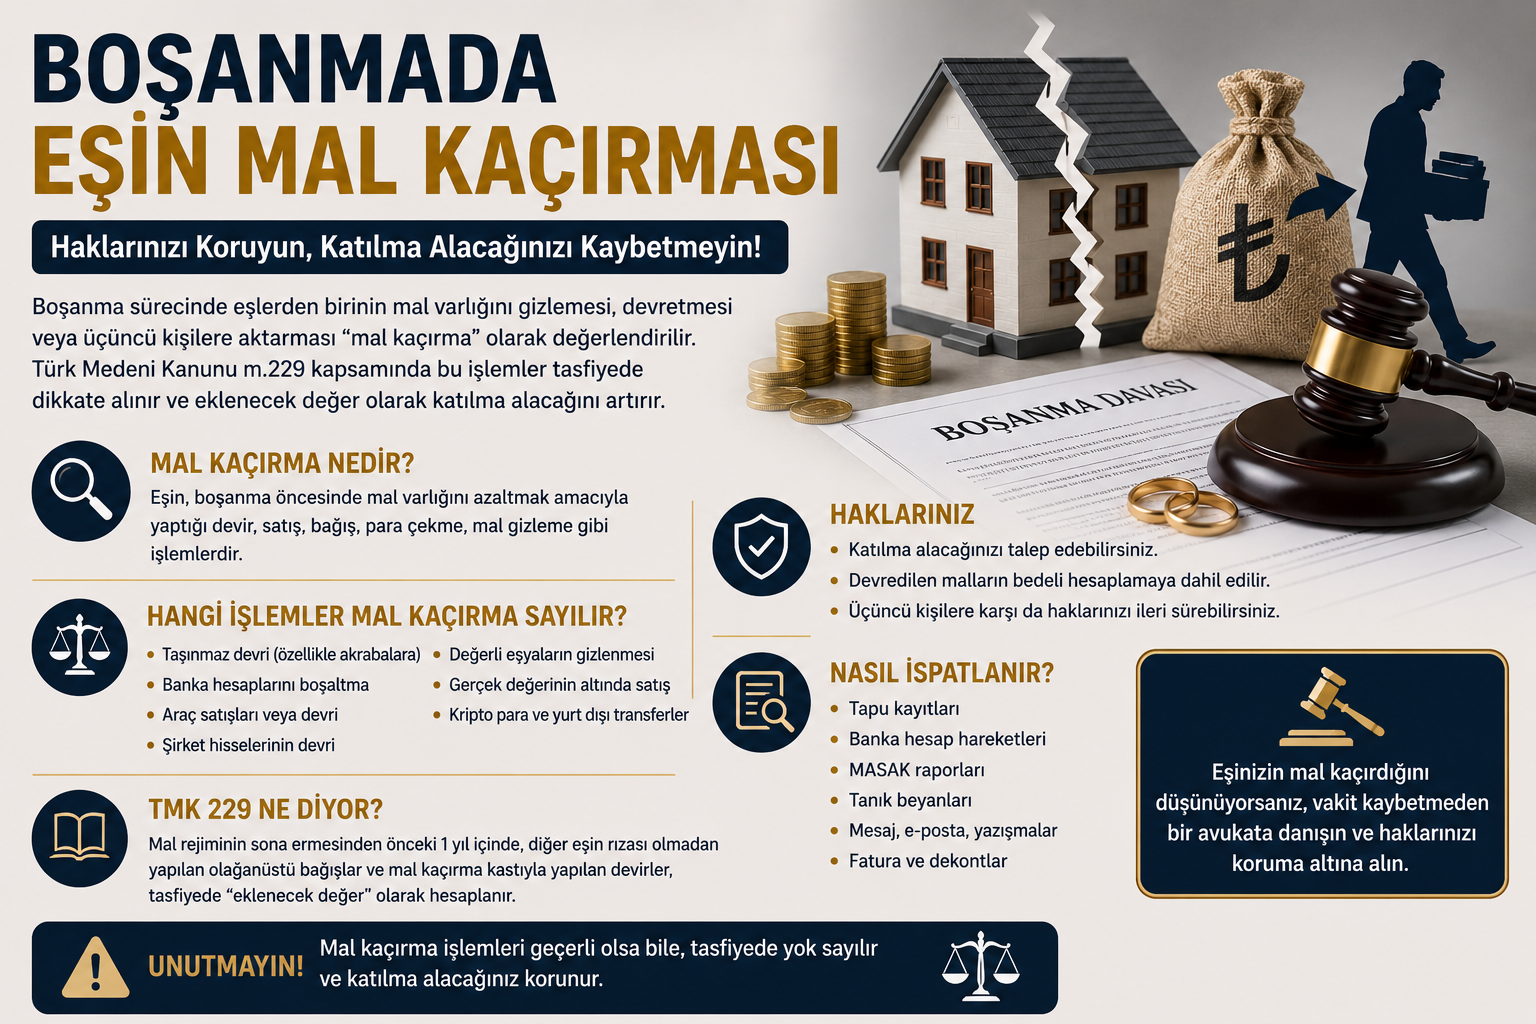
Boşanmada Eşin Mal Kaçırması ve Katılma Alacağı Hakları
Boşanma sürecinde eşlerin birbirinden mal kaçırması, uygulamada sıkça karşılaşılan ve mağdur tarafın katılma alacağını doğrudan etkileyen ciddi bir hukuki meseledir. Eşin mal kaçırması ifadesi kanunda birebir kullanılan bir terim değildir. Uygulamada bu ifade eşlerden birinin diğer eşin mal rejiminin tasfiyesinden doğacak katılma alacağını azaltmak amacıyla malvarlığını üçüncü kişilere devretmesi, bağışlaması, görünüşte satış yapması veya parayı hesaplardan çıkarması gibi işlemler için kullanılır.
TMK 229 ve İlgili Mevzuat Ne Söylüyor?
TMK 229 iki ana kategori düzenler. İlk kategori mal rejiminin sona ermesinden önceki bir yıl içinde, diğer eşin rızası olmadan, olağan hediyeler dışında yapılan karşılıksız kazandırmalardır. İkinci kategori ise mal rejiminin devamı boyunca, diğer eşin katılma alacağını azaltmak kastıyla yapılan devirlerdir. İlk grupta “bir yıl” ve “karşılıksız kazandırma” öne çıkar; ikinci grupta ise esas mesele kasttır. Konuyu yalnızca TMK 229 ile sınırlamak eksik olur. İlgili düzenlemeler şu şekilde özetlenebilir:
| Düzenleme | Kapsam |
| TMK 202 | Eşler arasında yasal rejim olarak edinilmiş mallara katılma rejiminin esas olduğu |
| TMK 225 | Boşanma halinde mal rejiminin dava tarihinden geçerli olmak üzere sona ermesi |
| TMK 231 | Artık değerin hesabı |
| TMK 236 | Diğer eşin artık değerin yarısı üzerindeki katılma alacağı |
| TMK 241 | Borçlu eşin malvarlığı katılma alacağını karşılamazsa üçüncü kişilere dönülebilmesi |
| 4722 Sayılı Kanun m. 10 | 1 Ocak 2002 öncesi edinimlere uygulanacak geçiş hükümleri |
Tüm bunların yanında temel olarak icra iflas hukuku prosedürlerinden yararlanıldığını söylemek de mümkündür.
Hangi İşlemler Mal Kaçırma Sayılabilir?
Davalı eşin mal kaçırması en çok boşanma arifesinde taşınmazın kardeşe, anne-babaya veya çok yakın bir tanıdığa devredilmesi biçiminde ortaya çıkar. Tapuda satış görünmesine rağmen gerçek bedelin bankadan izlenememesi, emsal bedele göre çok düşük bir rakamla işlem yapılması veya satıştan sonra malı hâlâ devreden eşin kullanmaya devam etmesi hâlinde şüphe daha da güçlenir. Uygulamada mal kaçırma şüphesi yaratan işlemler şunlardır:
- Boşanmaya yakın tarihte akrabaya taşınmaz devri,
- Banka hesaplarının boşaltılması veya paranın kısa sürede farklı kişilere dağıtılması,
- Araç devri, şirket hissesi devri, altın veya döviz bozumu,
- Kripto varlık transferleri,
- Görünüşte bedelli ancak gerçekte parasız yapılan işlemler.
Ancak burada önemli bir uyarı gerekir: Hesaptan para çekilmiş olması tek başına ve otomatik olarak TMK 229/2 kapsamına sokulmaz. Evlilik birliğinde eşlerin mal kaçırması iddiasının somut delillerle desteklenmesi zorunludur.
Yargıtay Hangi Ölçütlere Bakıyor?
Yargıtay içtihatları birlikte okunduğunda bazı ortak ölçütler belirginleşir. Boşanma sürecinde eşlerin birbirinden mal kaçırması iddiasını değerlendirirken mahkemeler aşağıdaki unsurlara bakar: Şüpheyi güçlendiren unsurlar:
- Devrin boşanmaya yakın tarihte yapılması,
- İşlemin yakın akrabaya yönelmesi,
- Gerçek bedelin banka akışıyla doğrulanamaması,
- Satıştan sonra malı devreden eşin kullanmayı sürdürmesi,
- Harcandığı söylenen büyük bedellerin makul biçimde açıklanamaması.
İşlemi hukuken farklılaştıran unsurlar:
- Gerçekten ödenmiş bir bedelin varlığı,
- Aile giderleri veya borç ödemeleri için makul harcama,
- Taraflar arasında henüz belirgin bir boşanma sürecinin bulunmaması,
- Diğer eşin rızasının olması.
Yargıtay 8. Hukuk Dairesi taşınmaz satış bedelinin kısa sürede tamamen tüketilmesini hayatın olağan akışına aykırı bulmuş ve bu durumu aleyhe değerlendirmiştir. Ancak aynı içtihat çizgisi, katılma alacağını azaltma kastını ileri süren tarafın bunu ispatlaması gerektiğini de vurgular.
Eşin Mal Kaçırması Nasıl İspatlanır?
Bu tür dosyalarda en güçlü deliller tapu ve banka kayıtlarıdır. Tapu kaydı işlem tarihini, devrin taraflarını ve resmi tasarrufu gösterir. Banka hareketleri ise satış bedelinin gerçekten ödenip ödenmediğini, bedelin kimin hesabına geçtiğini ve görünüşteki satışın gerçekte parasız olup olmadığını ortaya koyar. İspat sürecinde başvurulabilecek deliller şöyledir:
- Tapu kayıtları ve devir tarihleri,
- Banka hesap dökümleri ve para hareketleri,
- Bilirkişi raporu ve değer analizi,
- Tanık beyanları (yardımcı delil olarak),
- Emsal değer çalışmaları,
- Araç plakası, şirket ünvanı ve ortaklık yapısına ilişkin kayıtlar.
HMK 219 tarafların ellerindeki veya erişebildikleri belgeleri ibraz yükümlülüğünü düzenler. Davalı eşin mal rejiminden eşya kaçırması iddiasında ana ispat omurgası tapu, banka, bilirkişi ve kronoloji üzerine kurulmalıdır.
Hangi Davalar Açılır ve Hangi Sonuçlar Talep Edilir?
Davacı eş TMK 229 kapsamına giren devir veya kazandırmaların edinilmiş mala eklenmesini ve bunun sonucunda bulunan artık değerin yarısı kadar alacağa hükmedilmesini ister. Üçüncü kişiye yönelme ihtimali varsa TMK 241 devreye girer. Ancak burada önemli bir nüans vardır: TMK 229 ve 241’in tipik sonucu otomatik bir “devir iptali” değil, parasal nitelikte bir alacak mekanizmasıdır. Bu nedenle “her mal kaçırma davası tapu iptaliyle sonuçlanır” şeklindeki beklenti doğru değildir.
Zamanlama ve Delil Toplama Neden Kritik?
Zaman geçtikçe banka hareketlerini ayrıntılı izlemek, emsal değer çalışması yaptırmak ve devir zincirini kurmak zorlaşabilir. Doğru bir süreç yönetimi için şu adımlar izlenmelidir:
- Evlilik tarihi, 1 Ocak 2002 eşiği, boşanma dava tarihi, şüpheli devir tarihi ve para hareketlerini tek bir kronolojide toplayın.
- Tapu parsel numarası, banka adı ve hesap ilişkisi, araç plakası, şirket ünvanı gibi bilgileri içeren somut liste hazırlayın.
- Hukuka uygun belge setiyle avukata başvurun.
Evlilik birliğinde eşlerin mal kaçırması şüphesi varsa TMK 199 kapsamında hâkimin müdahalesi de değerlendirilebilir. Kanun ailenin ekonomik varlığının korunması gerektiğinde belirli tasarrufların sınırlandırılmasına imkân tanır. Bu hüküm yalnızca geçmişteki devirlerle mücadeleye değil, yeni devirlerin önlenmesine de olanak tanıyan önemli bir araçtır.
Sık Savunmalar ve Bunlara Verilecek Hukuki Cevap
Davalı tarafın en yaygın savunmaları ve bunlara karşı hukuki yaklaşım şu şekilde özetlenebilir:
| Savunma | Hukuki Cevap |
| “Satış gerçekti, bedel ödendi” | Banka akışıyla doğrulanabilir mi? Bedelin hangi hesaba geçtiği izlenebilir. |
| “Para aile giderlerinde kullanıldı” | Makul harcama mı, yoksa katılma alacağını azaltma kastı mı? Somut belge gerekir. |
| “Devir boşanma düşüncesinden çok önce yapıldı” | Devrin zamanı ve bağlamı birlikte değerlendirilir. |
| “Diğer eş rıza gösterdi” | Rızanın açık ve bilinçli olduğu ispatlanmalıdır. |
| “Mal kişisel mal niteliğinde” | Malın edinim tarihi ve niteliği ayrıca incelenir. |
| “2002’den önce alındı” | 4722 sayılı Kanun’un geçiş hükümleri uygulanır. |
Mağdur eşin davasını yalnızca ahlaki haksızlık anlatısı üzerine değil; malın niteliği, edinim zamanı, banka izi ve piyasa değeri gibi nesnel zeminlere oturtması gerekir. Davalı eşin mal kaçırması şüphesi varsa hak kaybı yaşamamak için aile hukuku alanında çalışan bir avukata mevcut belgelerinizle birlikte başvurmanız en güvenli yoldur. Fiil Hukuk olarak bu süreçte yanınızdayız.
Sıkça Sorulan Sorular
Eşim evi kardeşine devretti. Bu tek başına mal kaçırma sayılır mı?
Olayın içeriğine göre değişir. Ancak boşanmaya yakın devir, yakın akrabalık ilişkisi, gerçek bedelin izlenememesi, düşük bedel ve fiili kullanımın sürmesi birlikte varsa TMK 229 bakımından güçlü bir şüphe doğurur.
Boşanmadan önce çekilen para paylaşım hesabına girer mi?
Girebilir; fakat otomatik değildir. Çekilen paranın katılma alacağını azaltma kastıyla hareket ettirildiğinin somut delillerle desteklenmesi gerekir.
TMK 229’daki bir yıllık süre neyi ifade eder?
Bir yıllık süre, diğer eşin rızası olmadan yapılan olağan hediye dışındaki karşılıksız kazandırmalar bakımından önemlidir. Katılma alacağını azaltma kastıyla yapılan devirlerde kanunda aynı türden bir yıllık sınırlama yoktur.
On yıl önceki bir devir de incelenebilir mi?
Eğer işlem mal rejimi devam ederken diğer eşin katılma alacağını azaltma kastıyla yapılmışsa, sırf eski tarihli olması nedeniyle otomatik olarak dosya dışına çıkmaz.
Her dosyada tapu iptal davası mı açılır?
TMK 229 ve 241’in tipik sonucu alacak hesabıdır. Ayni talepler ancak ayrı hukuki sebep ve kuvvetli ispat varsa ayrıca değerlendirilebilir.
Banka kayıtları neden bu kadar önemli?
Gerçek satış bedelinin ödenip ödenmediğini, paranın kime aktığını ve şüpheli para hareketlerini en somut biçimde gösteren deliller arasındadır.
Tanık beyanı tek başına yeterli olur mu?
Çoğu dosyada yeterli değildir. Tanık delili banka ve tapu kayıtlarını destekleyen yardımcı bir unsur olarak daha etkilidir.
2002’den önce alınan mallar da aynı şekilde paylaşılır mı?
4722 sayılı Kanun’un geçiş hükmü nedeniyle 1 Ocak 2002 öncesi edinimlerde hangi mal rejiminin uygulanacağı ayrıca incelenir.