Popüler Etiketler
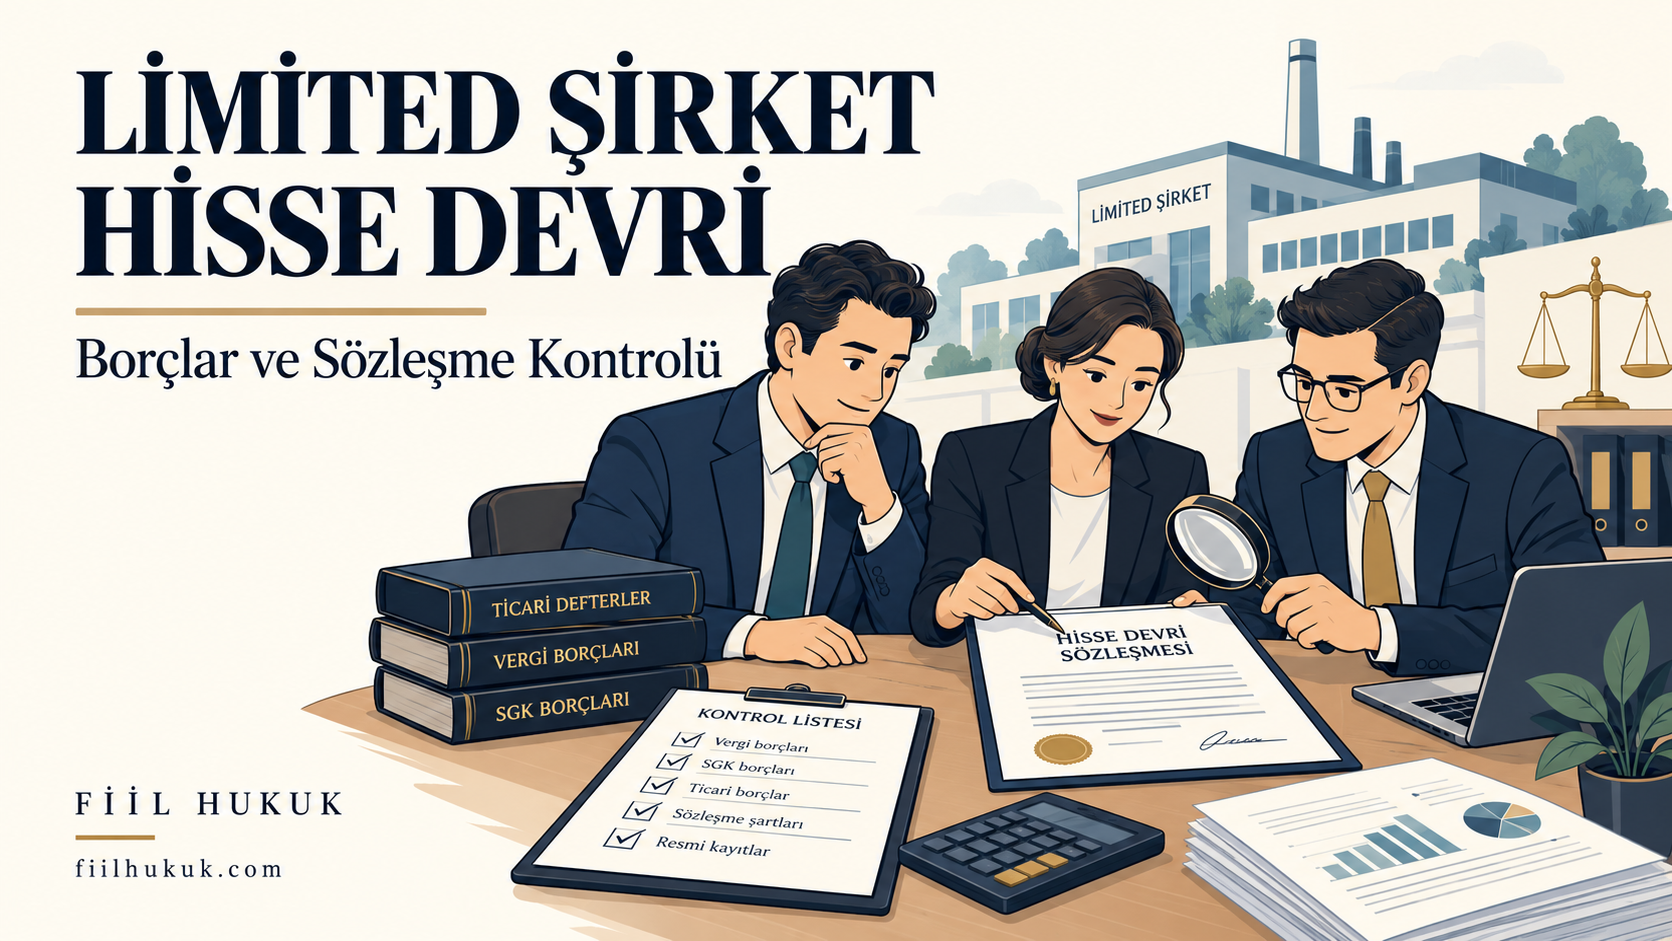
Limited Şirket Hisse Devralırken Nelere Dikkat Edilmeli? Borçlar ve Sözleşme Kontrolü
Limited şirket hissesi devralırken yalnızca satış bedeline ve noter sözleşmesine bakmak yeterli değildir. Payın hukuken devredilebilirliği, genel kurul onayı, ödenmemiş sermaye, vergi ve SGK borçları, çalışan alacakları, banka kredileri ve şirket malvarlığındaki takyidatlar birlikte incelenmelidir. Geçmiş bir yükümlülük, devirden sonra şirketin nakit akışını ve payın değerini etkileyebileceği gibi, kamu borçlarında kanuni şartlarla yeni ortağın kişisel sorumluluğunu da gündeme getirebilir.
Aşağıda kanun metinleri ayrı bloklarda gösterilmiş; yalnızca belirli fıkraları aktarılan maddelerde kapsam ayrıca belirtilmiştir.
Şirket satın alma veya limited şirkete ortak olma kararı öncesinde yapılacak hukuki ve mali inceleme, uygulamada “due diligence” olarak adlandırılır. Bu incelemenin sonucu yalnızca bir raporda kalmamalı; satış bedeline, ödeme takvimine, kapanış şartlarına ve satıcının tazmin yükümlülüklerine yansıtılmalıdır.
Limited şirket hissesi almak şirketin bütün borçlarını üstlenmek midir?
TTK m.602 — Şirketin sorumluluğu
MADDE 602- (1) Şirket, borç ve yükümlülükleri dolayısıyla sadece malvarlığıyla sorumludur.
TTK m.573/2 — İlgili fıkranın aynen metni
(2) Ortaklar, şirket borçlarından sorumlu olmayıp, sadece taahhüt ettikleri esas sermaye paylarını ödemekle ve şirket sözleşmesinde öngörülen ek ödeme ve yan edim yükümlülüklerini yerine getirmekle yükümlüdürler.
Hisse devrinde şirket tüzel kişiliği değişmez. Şirketin banka, tedarikçi, çalışan veya vergi idaresi karşısındaki borçları aynı şirket üzerinde kalır. Alıcı, şirkete ait taşınmazları doğrudan kendi adına edinmez; şirketin ortaklık payını edinir. Bu nedenle pay devri, işletmenin veya belirli malvarlıklarının ayrı bir sözleşmeyle devrinden farklıdır.
TTK m.573/2 ve m.602 uyarınca, yalnızca ortak olmak şirketin özel hukuk borçlarından şahsen sorumlu olmak anlamına gelmez. Bununla birlikte ödenmemiş sermaye, şirket sözleşmesindeki ek ödeme ve yan edim yükümlülükleri, kişisel kefaletler ve kamu borçlarına ilişkin özel hükümler ayrıca değerlendirilir. Şirketin borcu nedeniyle mallarının haczedilmesi, ortağa doğrudan takip yapılmasa bile alınan hissenin ekonomik değerini azaltabilir.
Bu ayrımın ayrıntıları için Limited Şirket Borçlarından Ortakların Sorumluluğu ve Hisse Devri Sonrası Eski Borçlar başlıklı makalemiz incelenebilir.
Limited şirket hisse devir sözleşmesinin geçerlilik şartları
Yazılı sözleşme ve noter onaylı imza şartı
TTK m.595/1 — İlgili fıkranın aynen metni
(1) Esas sermaye payının devri ve devir borcunu doğuran işlemler yazılı şekilde yapılır ve tarafların imzaları noterce onanır. Ayrıca devir sözleşmesinde, ek ödeme ve yan edim yükümlülükleri; rekabet yasağı ağırlaştırılmış veya tüm ortakları kapsayacak biçimde genişletilmiş ise, bu husus, önerilmeye muhatap olma, önalım, geri alım ve alım hakları ile sözleşme cezasına ilişkin koşullara da belirtilir.
TTK m.595/1 gereğince esas sermaye payının devri ve devir borcunu doğuran işlemler yazılı yapılmalı; tarafların imzaları noterce onanmalıdır. Tarafların sözlü anlaşması, bedelin banka yoluyla ödenmesi veya pay defterine isim yazılması bu şekil şartının yerine geçmez. Limited şirket pay senedinin bulunması da payı yalnızca senedin teslimiyle devretmeye yeterli değildir.
Sözleşmede devredilen payların sayısı, itibari değeri, oranı, varsa grubu ve imtiyazları açıkça belirlenmelidir. Satıcının gerçekten pay sahibi olduğu; önceki devirler, genel kurul kararları, pay defteri ve sicil kayıtları birlikte incelenerek doğrulanmalıdır. Temsilci imzalayacaksa temsil yetkisi ve vekâletnamenin işlem kapsamı kontrol edilmelidir.
Şirket sözleşmesindeki sınırlamalar ve özel yükümlülükler
TTK m.606 — Yan edim yükümlülüğü
MADDE 606- (1) Şirket sözleşmesiyle, şirketin işletme konusunun gerçekleşmesine hizmet edebilecek yan edim yükümlülükleri öngörülebilir.
(2) Bir esas sermaye payına bağlı yan edim yükümlülüklerinin konusu, kapsamı, koşulları ve diğer önemli noktalar şirket sözleşmesinde belirtilir. Ayrıntıyı gerektiren konular genel kurul düzenlemesine bırakılabilir.
(3) Şirket sözleşmesinde açıkça belirtilmiş bir karşılığı veya uygun bir karşılığı bulunmayan ve özkaynak ihtiyacını karşılamaya hizmet eden nakdî ve ayni edim yükümlülükleri, ek ödeme yükümlülüğüne ilişkin hükümlere tâbîdir.
TTK m.603 — Ek ödeme yükümlülüğü
MADDE 603- (1) Ortaklar şirket sözleşmesiyle, esas sermaye payı bedeli dışında ek ödeme ile de yükümlü tutulabilirler. Ortaklardan bu yükümlülüğün yerine getirilmesi ancak,
- a) Şirket esas sermayesi ile kanuni yedek akçeler toplamının şirketin zararını karşılayamaması,
- b) Şirketin bu ek araçlar olmaksızın işlerine gereği gibi devamının mümkün olmaması,
- c) Şirket sözleşmesinde tanımlanan ve özkaynak ihtiyacı doğuran diğer bir hâlin gerçekleşmiş bulunması,
hâllerinde istenebilir.
(2) İflasın açılması ile ek ödeme yükümlülüğü muaccel olur.
(3) Ek ödeme yükümlülüğü şirket sözleşmesinde ancak esas sermaye payını esas alan belirli bir tutar olarak öngörülebilir. Bu tutar esas sermaye payının itibarî değerinin iki katını aşamaz.
(4) Her ortak, sadece kendi esas sermaye payına düşen ek ödemeyi yerine getirmekle yükümlüdür.
(5) Şartlar gerçekleşmişse, ek ödemeler müdürler tarafından istenir.
(6) Ek ödeme yükümlülüğünün azaltılması veya kaldırılması ancak esas sermaye ile kanuni yedek akçeler toplamının zararları tamamen karşılaması hâlinde mümkündür. Ek ödeme yükümlülüğünün azaltılmasına veya kaldırılmasına esas sermayenin azaltılması hakkındaki hükümler kıyas yoluyla uygulanır.
Güncel şirket sözleşmesi, kuruluş metni ve bütün değişiklikleriyle birlikte incelenmelidir. TTK m.595 kapsamında pay devri yasaklanmış olabilir veya onay düzeni farklılaştırılmış olabilir. Önalım, alım, geri alım ve önerilmeye muhatap olma hakları da işlemi etkileyebilir.
TTK m.595/1’de belirtilen ek ödeme, yan edim, ağırlaştırılmış veya genişletilmiş rekabet yasağı, ilgili haklar ve sözleşme cezasına ilişkin koşullar devir sözleşmesinde gösterilmelidir. TTK m.603 ve devamındaki ek ödeme ile m.606’daki yan edim düzenlemeleri, alıcının satın alma bedeli dışında yükümlülük üstlenip üstlenmeyeceğinin belirlenmesinde önemlidir. Pay üzerinde intifa, rehin, haciz veya tedbir bulunması ayrıca araştırılmalıdır; intifa ve rehin bakımından TTK m.600 dikkate alınır.
İşlemin hukuki çerçevesi hakkında Limited Şirketlerde Hisse Devri ve Ortaklıktan Çıkma Rehberi yazımızda ayrıntılı açıklamalar yer almaktadır.
Hisse devrinde genel kurul onayı gerekli mi?
TTK m.595/2–7 — İlgili fıkraların aynen metni
(2) Şirket sözleşmesinde aksi öngörülmemişse, esas sermaye payının devri için, ortaklar genel kurulunun onayı şarttır. Devir bu onayla geçerli olur.
(3) Şirket sözleşmesinde başka türlü düzenlenmemişse, ortaklar genel kurulu sebep göstermeksizin onayı reddedebilir.
(4) Şirket sözleşmesiyle sermaye payının devri yasaklanabilir.
(5) Şirket sözleşmesi devri yasaklamış veya genel kurul onay vermeyi reddetmişse, ortağın haklı sebeple şirketten çıkma hakkı saklı kalır.
(6) Şirket sözleşmesinde ek ödeme veya yan edim yükümlülükleri öngörüldüğü takdirde, devralanın ödeme gücü şüpheli görüldüğü için ondan istenen teminat verilmemişse, genel kurul şirket sözleşmesinde hüküm bulunmasa bile, onayı reddedebilir.
(7) Başvurudan itibaren üç ay içinde genel kurul reddetmediği takdirde onayı vermiş sayılır.
TTK m.595/2 uyarınca, şirket sözleşmesinde aksi öngörülmemişse pay devri ortaklar genel kurulunun onayına bağlıdır ve bu onayla geçerli olur. Dolayısıyla yalnızca noter imzalarının tamamlanması her işlemde ortaklık sıfatının kazanıldığını göstermez. Şirket sözleşmesinde farklı düzenleme yoksa genel kurul gerekçe göstermeden onayı reddedebilir.
TTK m.595/7’ye göre başvurudan itibaren üç ay içinde genel kurul devri reddetmezse onay verilmiş sayılır. Bu süre noter sözleşmesinin tarihinden otomatik olarak başlatılmamalıdır; onay başvurusunun şirkete hangi tarihte ulaştığı ispatlanmalıdır. Onayın varlığı veya kapsamı ihtilaflıysa satış bedelinin tamamını koşulsuz ödemek alıcı açısından risk yaratır.
Sözleşmede, onayın alınması ve varsa diğer izinlerin tamamlanması kapanış şartı olarak düzenlenebilir. Onayın reddedilmesi veya belirlenen son tarihe kadar şartların gerçekleşmemesi hâlinde bedelin iadesi, masraflar ve tarafların sona erdirme hakları açıkça yazılmalıdır. Genel kurulun toplantı ve karar usulü de TTK ve şirket sözleşmesine uygun olmalıdır.
Ticaret sicili, ilan ve pay defteri işlemleri nasıl tamamlanır?
TTK m.598 — Tescil
MADDE 598- (1) Esas sermaye paylarının geçişlerinin tescil edilmesi için, şirket müdürleri tarafından ticaret siciline başvurulur.
(2) Başvurunun otuz gün içinde yapılmaması hâlinde, ayrılan ortak, adının bu paylarla ilgili olarak silinmesi için ticaret siciline başvurabilir. Bunun üzerine sicil müdürü, şirkete, iktisap edenin adının bildirilmesi için süre verir.
(3) Sicil kaydına güvenen iyiniyetli kişinin güveni korunur.
TTK m.594 — Pay defteri
MADDE 594- (1) Şirket, esas sermaye paylarını içeren bir pay defteri tutar. Ortakların, adları, adresleri, her ortağın sahip olduğu esas sermaye payının sayısı, esas sermaye paylarının devirleri ve geçişleri itibarî değerleri, grupları ve esas sermaye payları üzerindeki intifa ve rehin hakları, sahiplerinin adları ve adresleri bu deftere yazılır.
(2) Ortaklar pay defterini inceleyebilir.
TTK m.598/1 gereğince pay geçişinin tescili için şirket müdürleri ticaret siciline başvurur. Başvuru otuz gün içinde yapılmazsa ayrılan ortak, adının ilgili paylardan silinmesi için sicile başvurabilir. TTK m.598/3, sicil kaydına güvenen iyiniyetli kişinin güvenini korur.
Pay devrinde tescilin kural olarak açıklayıcı nitelikte olması, sicil işlemlerinin ihmal edilebileceği anlamına gelmez. Devir belgeleriyle ticaret sicili kayıtları uyumlu hâle getirilmeli, tescil ve Türkiye Ticaret Sicili Gazetesi ilanı takip edilmelidir. İşlemin niteliğine göre şirket sözleşmesi değişiklikleri ve müdürlük kararları için gerekli tesciller de ayrıca tamamlanmalıdır.
TTK m.594 uyarınca pay defterine ortaklar, paylar, devirler, intifa ve rehin haklarıyla ilgili bilgiler kaydedilir. Pay defteri kaydı, geçersiz bir sözleşmeyi veya eksik genel kurul onayını kendiliğinden düzeltmez. Kapanış dosyasında noter sözleşmesi, onay kararı veya onayın aranmadığını gösteren hüküm, sicil başvuru belgeleri, ilan ve güncel pay defteri kayıtları birlikte saklanmalıdır.
Şirket sermayesinin ödenip ödenmediği nasıl kontrol edilir?
Hisse satış bedeli ile sermaye borcu farklıdır
TTK m.501 — Bedellerinin tamamı ödenmemiş nama yazılı paylar
MADDE 501- (1) Bedeli tamamen ödenmemiş bulunan nama yazılı bir payı iktisap eden kimse, pay defterine kaydedilmekle şirkete karşı geri kalan pay bedelini ödemekle yükümlü olur.
(2) Şirketin kurulması veya esas sermayenin artırılması sırasında iştirak taahhüdünde bulunan kimse, payını başkasına devrettiği takdirde, bedelin henüz ödenmemiş olan kısmı kendisinden istenemez; meğerki, şirketin kuruluşu veya esas sermayenin artırılması tarihinden itibaren iki yıl içinde şirket iflas etmiş ve payı iktisap eden kimse paydan doğan haklardan yoksun bırakılmış olsun.
(3) Payını devreden kimse ikinci fıkra hükmüne tabi değilse, iktisap edenin pay defterine kaydedilmesiyle borçlarından kurtulmuş olur.
TTK m.491 — Kanuni sınırlama
MADDE 491- (1) Bedeli tamamen ödenmemiş nama yazılı paylar, ancak şirketin onayı ile devrolunabilir; meğerki, devir, miras, mirasın paylaşımı, eşler arasındaki mal rejimi hükümleri veya cebrî icra yoluyla gerçekleşsin.
(2) Şirket, sadece, devralanın ödeme yeterliliği şüpheli ise ve şirketçe istenen teminat verilmemişse onay vermeyi reddedebilir.
TTK m.601 — Geri verme yasağı
MADDE 601- (1) Esas sermayenin azaltılması hâli hariç, ortaklara, esas sermaye payı bedeli geri verilemeyeceği gibi, ortaklar bu borçtan ibra da olunamazlar.
TTK m.585/1 — İlgili fıkranın aynen metni
(1) Şirket, kurucuların, kanuna uygun olarak düzenlenmiş bulunan, sermayenin tamamını ödemeyi şartsız olarak taahhüt ettikleri, ticaret sicili müdürlüğünde yetkilendirilmiş personelin huzurunda imzaladığı şirket sözleşmesinde limited şirket kurma iradelerini açıklamalarıyla kurulur. Esas sermaye pay bedellerinin ödenmesi, ödeme yeri, ifa borcu, ifa etmemenin sonuçları, bedelleri tamamen ödenmemiş payların devri hususlarında bu Kanunun anonim şirketlere ilişkin hükümleri kıyasen uygulanır. (Ek cümle: 15/2/2018-7099/25 md.) Ancak nakden taahhüt edilen payların itibari değerlerinin en az yüzde yirmibeşinin tescilden önce ödenmesi şartı limited şirketler bakımından uygulanmaz. 588 inci maddenin birinci fıkra hükümleri saklıdır.
Alıcının satıcıya ödediği hisse satış bedeli, şirketin sermaye alacağını kendiliğinden kapatmaz. Şirket sözleşmesindeki sermaye tutarı ile fiilen yerine getirilen sermaye taahhüdü ayrı ayrı tespit edilmelidir. TTK m.585 uyarınca pay bedellerinin ödenmesi ve bedeli tamamen ödenmemiş payların devri konusunda anonim şirketlere ilişkin hükümler kıyasen uygulanır. Bu nedenle ödenmemiş pay devrinde TTK m.491 ve m.501 de somut işleme göre değerlendirilir.
Sermaye hesapları, banka dekontları, kuruluş ve sermaye artırımı belgeleri, ayni sermaye kayıtları ve mali müşavir açıklamaları birbiriyle karşılaştırılmalıdır. Muhasebede “sermaye ödenmiştir” kaydı bulunması tek başına yeterli olmayabilir. Öte yandan usulüne uygun ödenmiş sermayenin ticari faaliyetlerde kullanılmış olması da sermayenin hiç ödenmediği anlamına gelmez.
TTK m.601’deki sermaye payı bedelinin geri verilmesi ve sermaye borcundan ibra yasağı gözetilmelidir. Satıcının “ödenmemiş sermayeyi ben karşılayacağım” taahhüdü, şirketin kanundan doğan talep haklarını kendiliğinden ortadan kaldırmaz. Açık sermaye bakiyesi varsa tutarı, ödeme sorumluluğu ve bunun satış fiyatına etkisi kapanıştan önce belirlenmelidir.
Sermaye kaybı ve borca batıklık incelemesi
TTK m.376 — Çağrı ve bildirim yükümü
MADDE 376- (1) Son yıllık bilançodan, sermaye ile kanuni yedek akçeler toplamının yarısının zarar sebebiyle karşılıksız kaldığı anlaşılırsa, yönetim kurulu, genel kurulu hemen toplantıya çağırır ve bu genel kurula uygun gördüğü iyileştirici önlemleri sunar.
(2) Son yıllık bilançoya göre, sermaye ile kanuni yedek akçeler toplamının üçte ikisinin zarar sebebiyle karşılıksız kaldığı anlaşıldığı takdirde, derhâl toplantıya çağrılan genel kurul, sermayenin üçte biri ile yetinme veya sermayenin tamamlanmasına karar vermediği takdirde şirket kendiliğinden sona erer.
(3) (Değişik: 26/6/2012-6335/16 md.) Şirketin borca batık durumda bulunduğu şüphesini uyandıran işaretler varsa, yönetim kurulu, aktiflerin hem işletmenin devamlılığı esasına göre hem de muhtemel satış fiyatları üzerinden bir ara bilanço çıkartır. Bu bilançodan aktiflerin, şirket alacaklılarının alacaklarını karşılamaya yetmediğinin anlaşılması hâlinde, yönetim kurulu, bu durumu şirket merkezinin bulunduğu yer asliye ticaret mahkemesine bildirir ve şirketin iflasını ister. Meğerki, iflas kararının verilmesinden önce, şirketin açığını karşılayacak ve borca batık durumunu ortadan kaldıracak tutardaki şirket borçlarının alacaklıları, alacaklarının sırasının diğer tüm alacaklıların sırasından sonraki sıraya konulmasını yazılı olarak kabul etmiş ve bu beyanın veya sözleşmenin yerindeliği, gerçekliği ve geçerliliği, yönetim kurulu tarafından iflas isteminin bildirileceği mahkemece atanan bilirkişilerce doğrulanmış olsun. Aksi hâlde mahkemeye bilirkişi incelemesi için yapılmış başvuru, iflas bildirimi olarak kabul olunur.
TTK m.633 — Bildirim yükümlülüğü
MADDE 633- (1) Esas sermayenin kaybı ya da borca batık olma hâllerinde anonim şirketlere ilişkin ilgili hükümler kıyas yoluyla uygulanır. Ek ödeme yükümlülüğü hakkındaki hükümler saklıdır.
Sermayenin ödenmiş olması şirketin mali durumunun sağlıklı olduğunu göstermez. TTK m.633 göndermesiyle m.376 kapsamındaki sermaye kaybı ve borca batıklık hükümleri de değerlendirilmelidir. Son yıllık bilanço yanında güncel ara mali tablolar, nakit ihtiyacı ve borçların vade dağılımı incelenmelidir. Kâğıt üzerinde yüksek aktif toplamı, tahsil edilemeyen alacaklardan veya değerini kaybetmiş stoklardan oluşabilir.
Hisse devralan eski vergi ve kamu borçlarından sorumlu olur mu?
6183 sayılı Kanun m.35 — Limited şirketlerin amme borçları
Madde 35 – (Değişik: 22/7/1998 – 4369/21 md.)
Limited şirket ortakları, şirketten tamamen veya kısmen tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan amme alacağından sermaye hisseleri oranında doğrudan doğruya sorumlu olurlar ve bu Kanun hükümleri gereğince takibe tabi tutulurlar.
(Ek fıkra: 4/6/2008-5766/3 md.) Ortağın şirketteki sermaye payını devretmesi halinde, payı devreden ve devralan şahıslar devir öncesine ait amme alacaklarının ödenmesinden birinci fıkra hükmüne göre müteselsilen sorumlu tutulur.
(Ek fıkra: 4/6/2008-5766/3 md.) Amme alacağının doğduğu ve ödenmesi gerektiği zamanlarda pay sahiplerinin farklı şahıslar olmaları halinde bu şahıslar, amme alacağının ödenmesinden birinci fıkra hükmüne göre müteselsilen sorumlu tutulur.
6183 sayılı Kanun m.35, şirketten tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan kamu alacaklarında ortağa payı oranında başvurulmasına imkân tanır. Devir öncesine ait kamu borçlarında devreden ve devralanın müteselsil sorumluluğu da aynı maddedeki koşullara bağlıdır. Borcun doğduğu dönem, ödeme zamanı, devir tarihi ve şirketten tahsil durumu birlikte değerlendirilir.
Buradaki oran, yatırılan sermaye tutarını kişisel sorumluluğun parasal üst sınırı yapmaz. Örneğin şartları gerçekleşmiş 1.000.000 TL kamu borcunda yüzde 20 pay bakımından 200.000 TL sorumluluk gündeme gelebilir; sermaye taahhüdünün tamamen ödenmiş olması tek başına bunu engellemez.
Vergi borcu yoktur yazısı neden yeterli değildir?
Vergi borcu bulunmadığına ilişkin belge, düzenlendiği tarih ve kapsam yönünden değerlendirilir. Geçmiş dönem işlemlerinin daha sonra incelenmesiyle yapılabilecek tarhiyatları kesin olarak dışlamaz. Kurumlar vergisi, KDV, stopajlar, damga vergisi, cezalar, gecikme yükleri, yapılandırılmış borçlar ve devam eden incelemeler ayrı ayrı ele alınmalıdır. Faaliyete göre gümrük ve belediye alacakları da araştırılır.
Vergi beyannameleri ile defter kayıtları arasındaki uyum, tebligatlar, inceleme tutanakları, ihtilaflı işlemler ve taksit ödeme durumu mali uzman tarafından incelenmelidir. Zamanaşımı değerlendirmesi, ilgili vergi ve kesilme veya durma nedenleri gözetilerek yapılmalıdır. “Eski yıllar artık kapandı” şeklindeki sözlü açıklama yeterli güvence sağlamaz.
Eski borçların satıcıya ait olduğunun yazılması alıcıyı korur mu?
Bu hüküm taraflar arasında geri isteme ve tazmin hakkı kurulmasına yardımcı olur; idarenin kanuni takip yetkisini kaldırmaz. Bu nedenle yalnızca borcun kime ait olduğu değil, sonradan ortaya çıkan borcun nasıl bildirileceği, kimin savunmayı yürüteceği, ödeme ve tazmin zamanı ile teminatın ne olacağı da düzenlenmelidir. Satıcının ödeme gücü bulunmuyorsa teminatsız bir taahhüdün pratik değeri sınırlı kalabilir.
Şirket müdürlüğünü de üstlenmek sorumluluğu değiştirir mi?
VUK m.10 — Konuyla ilgili ilk dört fıkranın aynen metni
Tüzel kişilerle küçüklerin ve kısıtlıların, Vakıflar ve cemaatlar gibi tüzel kişiliği olmıyan teşekküllerin mükellef veya vergi sorumlusu olmaları halinde bunlara düşen ödevler kanuni temsilcileri, tüzel kişiliği olmayan teşekkülleri idare edenler ve varsa bunların temsilcileri tarafından yerine getirilir.
(Değişik: 3/12/1988-3505/2 md.) Yukarıda yazılı olanların bu ödevleri yerine getirmemeleri yüzünden mükelleflerin veya vergi sorumlularının varlığından tamamen veya kısmen alınamayan vergi ve buna bağlı alacaklar, kanuni ödevleri yerine getirmeyenlerin varlıklarından alınır. Bu hüküm Türkiye’de bulunmayan mükelleflerin Türkiye’deki temsilcileri hakkında da uygulanır.
Temsilciler veya teşekkülü idare edenler bu suretle ödedikleri vergiler için asıl mükelleflere rücu edebilirler.
Tüzel kişilerin tasfiye haline girmiş veya tasfiye edilmiş olmaları, kanuni temsilcilerin tasfiyeye giriş tarihinden önceki zamanlara ait sorumluluklarını da kaldırmaz.
6183 sayılı Kanun mükerrer m.35 — Kanuni temsilcilerin sorumluluğu
Mükerrer Madde 35 – (Ek: 25/5/1995 – 4108/11 md.)
Tüzel kişilerle küçüklerin ve kısıtlıların, vakıflar ve cemaatler gibi tüzel kişiliği olmayan teşekküllerin mal varlığından tamamen veya kısmen tahsil edilemeyen veya tahsil edilemeyeceği anlaşılan amme alacakları, kanuni temsilcilerin ve tüzel kişiliği olmayan teşekkülü idare edenlerin şahsi mal varlıklarından bu Kanun hükümlerine göre tahsil edilir.
Bu madde hükmü, yabancı şahıs veya kurumların Türkiye’deki mümessilleri hakkında da uygulanır.
Tüzel kişilerin tasfiye haline girmiş veya tasfiye edilmiş olmaları, kanuni temsilcilerin tasfiyeye giriş tarihinden önceki zamanlara ait sorumluluklarını kaldırmaz.
Temsilciler, teşekkülü idare edenler veya mümessiller, bu madde gereğince ödedikleri tutarlar için asıl amme borçlusuna rücu edebilirler.
(Ek fıkra: 4/6/2008-5766/4 md.; İptal fıkra: Anayasa Mahkemesi’nin 19/3/2015 tarihli ve E.: 2014/144, K.: 2015/29 sayılı Kararı ile.)
(Ek fıkra: 4/6/2008-5766/4 md.; İptal fıkra: Anayasa Mahkemesi’nin 19/3/2015 tarihli ve E.: 2014/144, K.: 2015/29 sayılı Kararı ile.)
TTK m.623 — Yönetim ve temsil
MADDE 623- (1) Şirketin yönetimi ve temsili şirket sözleşmesi ile düzenlenir. Şirketin sözleşmesi ile yönetimi ve temsili, müdür sıfatını taşıyan bir veya birden fazla ortağa veya tüm ortaklara ya da üçüncü kişilere verilebilir. En azından bir ortağın, şirketi yönetim hakkının ve temsil yetkisinin bulunması gerekir.
(2) Şirketin müdürlerinden biri bir tüzel kişi olduğu takdirde, bu kişi bu görevi tüzel kişi adına yerine getirecek bir gerçek kişiyi belirler.
(3) Müdürler, kanunla veya şirket sözleşmesi ile genel kurula bırakılmamış bulunan yönetime ilişkin tüm konularda karar almaya ve bu kararları yürütmeye yetkilidirler.
Ortaklık ile müdürlük farklı sıfatlardır. Pay devralınması kendiliğinden müdürlük yetkisi vermez. Müdür ataması, görevden alma, temsil şekli ve sicil işlemleri TTK m.623 ve ilgili hükümler kapsamında ayrıca ele alınmalıdır.
Mükerrer m.35’in metinde iptal kaydıyla gösterilen son iki fıkrası yürürlükteki sorumluluk hükümleri olarak uygulanamaz.
Kanuni temsilcinin kamu borcu sorumluluğunda 6183 sayılı Kanun mükerrer m.35, vergisel ödevlerde VUK m.10; SGK alacaklarında ise 5510 sayılı Kanun m.88 ayrıca önem taşır. Bu düzenlemeler aynı koşullara dayanmaz. Görev dönemi, borcun türü, ödeme zamanı, kanuni ödevler ve ilgili sorumluluk şartları incelenmeden “yeni müdür bütün eski borçlardan sorumludur” veya “hiçbirinden sorumlu değildir” denilemez.
Yeni müdürün imza yetkisi, elektronik tebligat erişimi, ödeme takvimi ve teslim aldığı belgeler tutanağa bağlanmalıdır. Eski müdürün görevden ayrılması da geçmiş işlemlerine ilişkin sorumluluğunu otomatik olarak sona erdirmez.
SGK borçları ve çalışan alacakları nasıl incelenmelidir?
Primler, teşvikler ve işyeri kayıtları
5510 sayılı Kanun m.88 — Yönetici ve kanuni temsilci sorumluluğuna ilişkin fıkranın aynen metni
Kurumun sigorta primleri ve diğer alacakları haklı bir sebep olmaksızın bu Kanunda belirtilen sürelerde ödenmez ise kamu idarelerinin tahakkuk ve tediye ile görevli kamu görevlileri, tüzel kişiliği haiz diğer işverenlerin şirket yönetim kurulu üyeleri de dahil olmak üzere üst düzeydeki yönetici veya yetkilileri ile kanuni temsilcileri Kuruma karşı işverenleri ile birlikte müştereken ve müteselsilen sorumludur.
SGK borcu sorgulanırken şirketin bütün işyeri sicil numaraları ve şubeleri dikkate alınmalıdır. Prim borcu, idari para cezası, gecikme yükleri, yapılandırma taksitleri, eksik bildirimler ve teşviklerin geri alınması riski kontrol edilmelidir. Devam eden denetimler, kayıt dışı çalışma iddiaları ve iş kazaları da sonradan mali yük doğurabilir.
Güncel borç belgeleri; personel listeleri, prim bildirimleri ve ücret kayıtlarıyla birlikte değerlendirilmelidir. Kamu borçları bakımından ortaklık sorumluluğu ile 5510 sayılı Kanun m.88’deki yönetici ve kanuni temsilci sorumluluğu birbirinden ayrılmalıdır.
Ücret, fazla çalışma, izin ve tazminat riskleri
4857 sayılı İş Kanunu m.6 — İşyerinin veya bir bölümünün devri
Madde 6 – İşyeri veya işyerinin bir bölümü hukukî bir işleme dayalı olarak başka birine devredildiğinde, devir tarihinde işyerinde veya bir bölümünde mevcut olan iş sözleşmeleri bütün hak ve borçları ile birlikte devralana geçer.
Devralan işveren, işçinin hizmet süresinin esas alındığı haklarda, işçinin devreden işveren yanında işe başladığı tarihe göre işlem yapmakla yükümlüdür.
Yukarıdaki hükümlere göre devir halinde, devirden önce doğmuş olan ve devir tarihinde ödenmesi gereken borçlardan devreden ve devralan işveren birlikte sorumludurlar. Ancak bu yükümlülüklerden devreden işverenin sorumluluğu devir tarihinden itibaren iki yıl ile sınırlıdır.
Tüzel kişiliğin birleşme veya katılma ya da türünün değişmesiyle sona erme halinde birlikte sorumluluk hükümleri uygulanmaz.
Devreden veya devralan işveren iş sözleşmesini sırf işyerinin veya işyerinin bir bölümünün devrinden dolayı feshedemez ve devir işçi yönünden fesih için haklı sebep oluşturmaz. Devreden veya devralan işverenin ekonomik ve teknolojik sebeplerin yahut iş organizasyonu değişikliğinin gerekli kıldığı fesih hakları veya işçi ve işverenlerin haklı sebeplerden derhal fesih hakları saklıdır.
Yukarıdaki hükümler, iflas dolayısıyla malvarlığının tasfiyesi sonucu işyerinin veya bir bölümünün başkasına devri halinde uygulanmaz.
Ödenmemiş ücretler, fazla çalışma, hafta tatili ve genel tatil alacakları, prim ve ikramiye taahhütleri araştırılmalıdır. Kullanılmamış izinler, çalışanların kıdemleri ve olası kıdem/ihbar yükleri ayrıca hesaplanmalıdır. Her karşılık ayrılması gereken risk, devir tarihinde muaccel bir borç değildir; bu ayrım fiyat hesabında korunmalıdır.
Sadece şirket hisselerinin değişmesi hâlinde işveren tüzel kişi aynı kalır. Bu işlem, tek başına İş Kanunu m.6 anlamında işyeri devri gibi ele alınmamalıdır. Çalışanların hizmet süreleri sıfırlanmaz; sırf ortak değişti diye iş sözleşmeleri sona ermez. Ayrı bir işyeri veya işletme devri de yapılacaksa onun sonuçları ayrıca incelenir.
İş sözleşmeleri, bordrolar, banka ödemeleri, izin belgeleri, çalışma kayıtları, arabuluculuk dosyaları ve davalar karşılaştırılmalıdır. Satıcıyla alıcı arasındaki “işçilik borçları satıcıya aittir” hükmü, çalışanların şirkete yöneltebileceği hakları ortadan kaldırmaz.
Banka kredileri, kefaletler ve teminat mektupları
Kullanılmış kredi ile kredi limiti ayrılmalıdır
Her bankadan şirketin yetkili başvurusu ile güncel risk ve teminat bilgisi alınmalıdır. Kullanılmış anapara, faiz, komisyon, döviz riski, vadesi geçmiş taksitler ve kullanılmamış limitler ayrı gösterilmelidir. Faktoring, finansal kiralama, çek ve senet yükümlülükleri de incelemeye katılmalıdır.
Kredi ve önemli ticari sözleşmelerde ortaklık veya kontrol değişikliğini bankanın iznine bağlayan hükümler bulunabilir. İzin alınmaması borcun erken muacceliyetine veya limitlerin durdurulmasına yol açabilir. Gerekli yazılı onayların alınması kapanış koşulu hâline getirilmelidir.
Şirketin verdiği teminatlar ve ortakların kişisel kefaletleri
TBK m.584 — Eşin rızası
MADDE 584- Eşlerden biri mahkemece verilmiş bir ayrılık kararı olmadıkça veya yasal olarak ayrı yaşama hakkı doğmadıkça, ancak diğerinin yazılı rızasıyla kefil olabilir; bu rızanın sözleşmenin kurulmasından önce ya da en geç kurulması anında verilmiş olması şarttır.
Kefalet sözleşmesinde sonradan yapılan ve kefilin sorumlu olacağı miktarın artmasına veya adi kefaletin müteselsil kefalete dönüşmesine ya da kefil yararına olan güvencelerin önemli ölçüde azalmasına sebep olmayan değişiklikler için eşin rızası gerekmez.
(Ek fıkra: 28/3/2013-6455/77 md.) Ticaret siciline kayıtlı ticari işletmenin sahibi veya ticaret şirketinin ortak ya da yöneticisi tarafından işletme veya şirketle ilgili olarak verilecek kefaletler, mesleki faaliyetleri ile ilgili olarak esnaf ve sanatkârlar siciline kayıtlı esnaf veya sanatkârlar tarafından verilecek kefaletler, 27/12/2006 tarihli ve 5570 sayılı Kamu Sermayeli Bankalar Tarafından Yürütülen Faiz Destekli Kredi Kullandırılmasına Dair Kanun kapsamında kullanılacak kredilerde verilecek kefaletler ile tarım kredi, tarım satış ve esnaf ve sanatkârlar kredi ve kefalet kooperatifleri ile kamu kurum ve kuruluşlarınca kooperatif ortaklarına kullandırılacak kredilerde verilecek kefaletler için eşin rızası aranmaz.
TBK m.583 — Şekil
MADDE 583- Kefalet sözleşmesi, yazılı şekilde yapılmadıkça ve kefilin sorumlu olacağı azamî miktar ile kefalet tarihi belirtilmedikçe geçerli olmaz. Kefilin, sorumlu olduğu azamî miktarı, kefalet tarihini ve müteselsil kefil olması durumunda, bu sıfatla veya bu anlama gelen herhangi bir ifadeyle yükümlülük altına girdiğini kefalet sözleşmesinde kendi el yazısıyla belirtmesi şarttır.
Kendi adına kefil olma konusunda özel yetki verilmesi ve diğer tarafa veya bir üçüncü kişiye kefil olma vaadinde bulunulması da aynı şekil koşullarına bağlıdır. Taraflar, yazılı şekle uyarak kefilin sorumluluğunu borcun belirli bir miktarıyla sınırlandırmayı kararlaştırabilirler.
Kefalet sözleşmesinde sonradan yapılan ve kefilin sorumluluğunu artıran değişiklikler, kefalet için öngörülen şekle uyulmadıkça hüküm doğurmaz.
TBK m.581 — Kefalet sözleşmesinin tanımı
MADDE 581- Kefalet sözleşmesi, kefilin alacaklıya karşı, borçlunun borcunu ifa etmemesinin sonuçlarından kişisel olarak sorumlu olmayı üstlendiği sözleşmedir.
Şirketin kendi borçları için verdiği teminatlarla üçüncü kişilerin borçları için verdiği kefalet, garanti, rehin ve ipotekler ayrılmalıdır. Diğer grup şirketlerine verilen güvenceler bilançodaki borç bakiyesinden daha geniş bir risk yaratabilir.
Satıcının kişisel kefaleti hisse devriyle kendiliğinden sona ermez; alıcıya da otomatik geçmez. Alıcının ayrıca imzalayacağı kefalet ve aval belgeleri bağımsız kişisel sorumluluk doğurabilir. Kefalette TBK m.581 ve devamı, özellikle şekle ilişkin m.583 ve uygulanabildiği ölçüde m.584 değerlendirilmelidir. Şirket ortağı veya yöneticisinin şirketle ilgili kefaletinde TBK m.584/3’teki eş rızası istisnası ayrıca gözetilmelidir. Kefilin serbest bırakılması gerekiyorsa alacaklı bankanın açık yazılı kabulü temin edilmelidir.
Teminat mektubu neden gizli borç riski oluşturabilir?
Şirket hesabına düzenlenen teminat mektupları, henüz nakde dönüşmemiş banka riski yaratır. Muhatap, tutar, süre, tazmin koşulları, komisyonlar ve karşı teminatlar listelenmelidir. İş tamamlanmış olsa bile mektubun iadesi veya bankaca riskten düşürülmesi doğrulanmadan riskin bittiği varsayılmamalıdır. Tazmin edilen mektup, bankanın şirkete başvurmasına yol açabilir.
Şirketin aktifleri, pasifleri ve malvarlığı nasıl kontrol edilir?
Taşınmazlar, araçlar, makineler ve stoklar
TTK m.600 — Pay üzerindeki intifa ve rehin hakkı
MADDE 600- (1) Bir esas sermaye payı üzerinde intifa hakkı kurulmasına, esas sermaye payının geçişine ilişkin hükümler uygulanır.
(2) Şirket sözleşmesiyle, esas sermaye payı üzerinde rehin hakkı kurulması genel kurulun onayına bağlanabilir. Bu hâlde geçişe ilişkin hükümler uygulanır. Genel kurul sadece haklı sebeplerin varlığında rehin hakkı kurulmasına onay vermekten kaçınabilir.
(3) Bir esas sermaye payı üzerinde intifa hakkı bulunması hâlinde, pay intifa hakkı sahibi tarafından temsil edilir; bu durumda intifa hakkını haiz kişi, esas sermaye payı sahibinin menfaatlerini, hakkaniyete uygun bir şekilde gözetmezse tazminat ile yükümlü olur.
Tapu kayıtlarından malik, ipotek, haciz, şerh ve diğer kısıtlamalar incelenmelidir. Şirketin kullandığı taşınmaz satıcının şahsına aitse hisse devriyle şirket mülkiyetine geçmez. Kira sözleşmesinin devamı veya ayrı bir taşınmaz devri ayrıca kararlaştırılmalıdır.
Araçların mülkiyet ve takyidat kayıtları, makinelerin faturaları, finansal kiralama ilişkileri ve taşınır rehinleri kontrol edilmelidir. İlgili siciller ve uygulanabildiği ölçüde TARES kayıtları araştırılmalıdır. Pay üzerinde rehin bulunmasıyla şirketin malı üzerinde rehin bulunması farklı risklerdir. Stok sayımı yapılmalı; bozuk, eski, konsinye veya üçüncü kişilere ait mallar ayrılmalıdır.
Alacaklar, ortak cari hesapları ve kayıt dışı yükümlülükler
TTK m.641 — Ayrılma akçesi bakımından istem ve tutar
MADDE 641- (1) Ortak şirketten ayrıldığı takdirde, esas sermaye payının gerçek değerine uyan ayrılma akçesini istem hakkını haizdir.
(2) Şirket sözleşmesinde öngörülen ayrılma hakkı dolayısıyla, şirket sözleşmeleri ayrılma akçesini farklı bir şekilde düzenleyebilirler.
Ticari alacakların yaşlandırması ve tahsil kabiliyeti incelenmeli; banka ve önemli cari hesap bakiyeleri mutabakatla doğrulanmalıdır. Ortaklardan alacaklar, ortaklara borçlar, verilen avanslar, müşteri ön ödemeleri ve grup içi işlemler ayrıca değerlendirilmelidir. Satıcının şirketten alacağı bulunuyorsa bunun satışa dâhil olup olmadığı veya kapanışta ödenip ödenmeyeceği açıkça yazılmalıdır.
Devam eden davalar, icra takipleri, garanti ve servis taahhütleri, kira yükümlülükleri ve cezai şartlar bilanço dışında risk doğurabilir. Marka, yazılım, alan adı, ruhsat ve izinlerin kimin adına kayıtlı olduğu kontrol edilmelidir. Faaliyetin devamı belirli bir sözleşmeye bağlıysa bu sözleşmenin ortaklık değişikliğinde sürüp sürmeyeceği araştırılmalıdır.
Hisse değeri yalnızca nominal sermayeden hesaplanmaz. Net borç, işletme sermayesi ihtiyacı, varlıkların gerçek değeri ve koşullu yükümlülükler birlikte ele alınır. Gönüllü pay satışında fiyat müzakere edilir; ortaklıktan ayrılma akçesine ilişkin TTK m.641, her satış için otomatik ve zorunlu bir değerleme yöntemi değildir.
Hisse devir sözleşmesine hangi koruyucu hükümler konulmalı?
İnceleme bulguları şirket özelinde sözleşmeye aktarılmalıdır. Genel bir “şirketin borcu yoktur” cümlesi yerine, hangi durumun hangi tarihte garanti edildiği ve aykırılığın sonucu belirlenmelidir.
- Beyan ve taahhütler: Pay mülkiyeti, takyidatlar, ödenmiş sermaye, mali tablolar, vergi ve SGK, çalışanlar, davalar ve önemli sözleşmeler.
- Açıklama ekleri: Bilinen borç ve ihtilafların tutar, dönem ve belgeleriyle listelenmesi; eksik bilgilerin tamamlanması.
- Bedel ve düzeltme mekanizması: Net borç, nakit ve işletme sermayesine göre fiyatın nasıl değişeceği; hesap tarihinin ve uyuşmazlık yönteminin belirlenmesi.
- Kapanış şartları: Genel kurul onayı, banka veya ilgili kurum izinleri, rehinlerin kaldırılması ve belge teslimleri.
- Tazmin düzeni: Devir öncesi risklerin kapsamı, bildirim usulü, savunma yönetimi, ödeme zamanı, süreler ve varsa sınırların belirlenmesi.
- Ödeme güvencesi: Bedelin bir bölümünün belirli süre tutulması, uygun teminat veya koşullu ödeme hesabı kurulması.
- Ara dönem yükümlülükleri: İmza ile kapanış arasında yeni borçlanma, mal satışı veya ortaklara ödeme için belirlenen onay düzeni.
- Devir sonrası işbirliği: Kayıtların teslimi, bilgi sağlama, gizlilik ve somut ihtiyaca uygun rekabet düzenlemeleri.
Bu hükümler emredici kuralları veya üçüncü kişilerin haklarını ortadan kaldıramaz. Tazminat süresi ve sınırları da her risk bakımından aynı şekilde belirlenmemelidir. Ana sözleşme ile ek protokoller arasında çelişki yaratılmamalı; TTK m.595’in şekil şartının kapsamı gözetilmelidir.
Satıcı şirket hesaplarını göstermiyorsa ne yapılabilir?
TTK m.614 — Bilgi alma ve inceleme hakkı
MADDE 614- (1) Her ortak, müdürlerden, şirketin bütün işleri ve hesapları hakkında bilgi vermelerini isteyebilir ve belirli konularda inceleme yapabilir.
(2) Ortağın, elde ettiği bilgileri şirketin zararına olacak şekilde kullanması tehlikesi varsa, müdürler, bilgi alınmasını ve incelemeyi gerekli ölçüde engelleyebilir; bu konuda ortağın başvurusu üzerine genel kurul karar verir.
(3) Genel kurul, bilgi alınmasını ve incelemeyi haksız yere engellerse, ortağın istemi üzerine mahkeme bu hususta karar verir. Mahkeme kararı kesindir.
Henüz ortak olmayan alıcı adayı, TTK m.614’teki ortaklık hakkını sırf satın alma görüşmesi yürüttüğü için kullanamaz. İnceleme erişimi, şirketin yetkili organlarının katılımıyla ve gizlilik düzeni içinde sağlanmalıdır. Kişisel veriler ve ticari sırlar için amaçla sınırlı erişim kurulmalıdır.
Belge verilmemesi hâlinde eksiklerin listesi yazılı bildirilerek tamamlanması kapanış şartı yapılabilir. Özellikle borç, banka teminatı ve sermaye bilgileri açıklanmıyorsa fiyat indirimi bütün riski gidermeyebilir. İnceleme tamamlanmadan bağlayıcı devir veya geri alınması güç ödeme yapılmasının sonuçları ayrıca değerlendirilmelidir.
Alıcı zaten ortaksa bilgi ve inceleme yolları farklıdır. Bu durumda Limited Şirket Ortağının Hakları ve Hesapları İnceleme Yolları başlıklı makalemizde açıklanan TTK m.614 kapsamındaki başvuru düzeni gündeme gelebilir.
Hisse devralmadan önce uygulanacak kontrol listesi
İmzadan önce
- Güncel şirket sözleşmesini, bütün sicil ilanlarını, pay defterini ve önceki devir belgelerini karşılaştırın.
- Payın devredilebilirliğini, onayları, imtiyazları ve rehin veya tedbirleri doğrulayın.
- Sermaye ödemelerini, mali tabloları, vergi ve SGK belgelerini uzmanlara inceletin.
- Banka riskleri, teminatlar, çalışanlar, davalar ve malvarlığı için belgeye dayalı listeler hazırlayın.
- Fiyatı ve sözleşme güvencelerini belirlenen risklere göre müzakere edin.
Kapanışta
- Şekle uygun sözleşmeyi ve gerekli genel kurul onayını tamamlayın.
- Borç ve takyidat durumunu güncelleyin; kararlaştırılan banka izinleri ve teminat çözümlerini doğrulayın.
- Ödemeyi, belge teslimi ve diğer kapanış şartlarıyla uyumlu biçimde gerçekleştirin.
- Müdürlük ve temsil değişikliklerini ayrıca karara bağlayın; defter, belge ve varlık teslimini tutanakla kayıt altına alın.
Devirden sonra
- Sicil başvurusu, ilan ve pay defteri kayıtlarını tamamlayıp kontrol edin.
- İşlemin gerektirdiği vergi, SGK, banka ve diğer kurum bildirimlerini sorumluları ve süreleriyle takip edin.
- Şirket sistemlerinde yetkili erişimleri düzenleyin; kişisel e-Devlet şifrelerini paylaşmak yerine usulüne uygun yetkilendirme kullanın.
- Tazmin bildirim sürelerini, tutulan satış bedelinin serbest bırakılma şartlarını ve kalan belge teslimlerini izleyin.
Sık sorulan sorular
Borcu olan limited şirket hissesi devralınabilir mi?
Borç bulunması tek başına her pay devrini geçersiz kılmaz. Ancak borcun büyüklüğü, pay veya malvarlığı üzerindeki kısıtlamalar, şirketin mali durumu ve gerekli izinler incelenmelidir. Borcun fiyat ve sözleşme güvencelerine yansıtılması gerekir.
Noterde hisse devri yapmak bütün işlemleri bitirir mi?
Şirket sözleşmesine göre gerekli genel kurul onayı, sicil ve ilan işlemleri, pay defteri kaydı ve varsa müdürlük değişikliği ayrıca ele alınmalıdır.
Eski vergi borcunu bilmiyordum demek sorumluluğu kaldırır mı?
Bilmemek tek başına 6183 sayılı Kanun m.35 kapsamındaki sorumluluğu kaldırmaz. Kanuni takip şartları ayrıca incelenir. Satıcının eksik veya yanlış açıklamaları, taraflar arasındaki sözleşme ve genel hükümler kapsamında talep hakkı doğurabilir.
Şirketin yüzde 100 hissesini almak taşınmazları şahsen edinmek midir?
Taşınmazlar şirketin mülkiyetinde kalır. Tam pay sahipliği, şirket malvarlığı ile ortağın kişisel malvarlığını birleştirmez.
Limited şirket hisse devrinde avukat zorunlu mu?
Her limited şirket pay devri veya her limited şirket için genel bir avukat bulundurma zorunluluğu bulunduğu söylenemez. Bununla birlikte borç ve teminat risklerinin değerlendirilmesi, geçerli sözleşme kurulması ve kapanışın yönetilmesi bakımından avukatla çalışılması önemlidir. Mali inceleme ise mali müşavir ve gerektiğinde bağımsız uzmanlarla yürütülmelidir.
Hisse devrinde hukuki ve mali inceleme birlikte yürütülmelidir
Güvenli bir devir için tespit edilen her önemli riskin nasıl giderileceği belirlenmelidir: borcun kapanışta ödenmesi, fiyatın düzeltilmesi, izin alınması, teminat kurulması veya işlemden vazgeçme hakkı tanınması bunlar arasındadır. İmzadan önce yapılan inceleme, sonradan ortaya çıkan uyuşmazlıklarda yalnızca satıcının ödeme gücüne güvenme ihtiyacını azaltır.
Fiil Hukuk’un ticaret hukuku ve şirket danışmanlığı kapsamında sunulan hukuki desteği; pay devri belgelerinin incelenmesi, şirket sözleşmesinin değerlendirilmesi ve tarafların ihtiyaçlarına uygun sözleşme düzeninin kurulması bakımından değerlendirilebilir.
Bu yazı genel bilgilendirme niteliğindedir. İşlemin tarihi, şirket sözleşmesi, borçların dönemleri ve ilgili belgeler somut olayda birlikte değerlendirilmelidir.
Hukuki dayanaklar ve kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — Adalet Bakanlığı: m.11/3, 153/1, 376, 573, 585, 594–595, 598, 600–606, 614, 623, 633; ilgili atıflarla m.376, 491 ve 501.
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun: m.3, 35 ve mükerrer m.35.
- 213 sayılı Vergi Usul Kanunu — Gelir İdaresi Başkanlığı: m.10.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu: m.88.
- 4857 sayılı İş Kanunu: m.6; ücret, çalışma süreleri ve yıllık izin hükümleri. Kıdem tazminatı yönünden 1475 sayılı Kanun m.14.
Şirketler Hukuku
Avukat İlker Kılıç/Bursa Barosu